Coûts et tarifs
TVA en vente à emporter et en livraison de repas : 10 %, 5,5 % ou 20 % ?
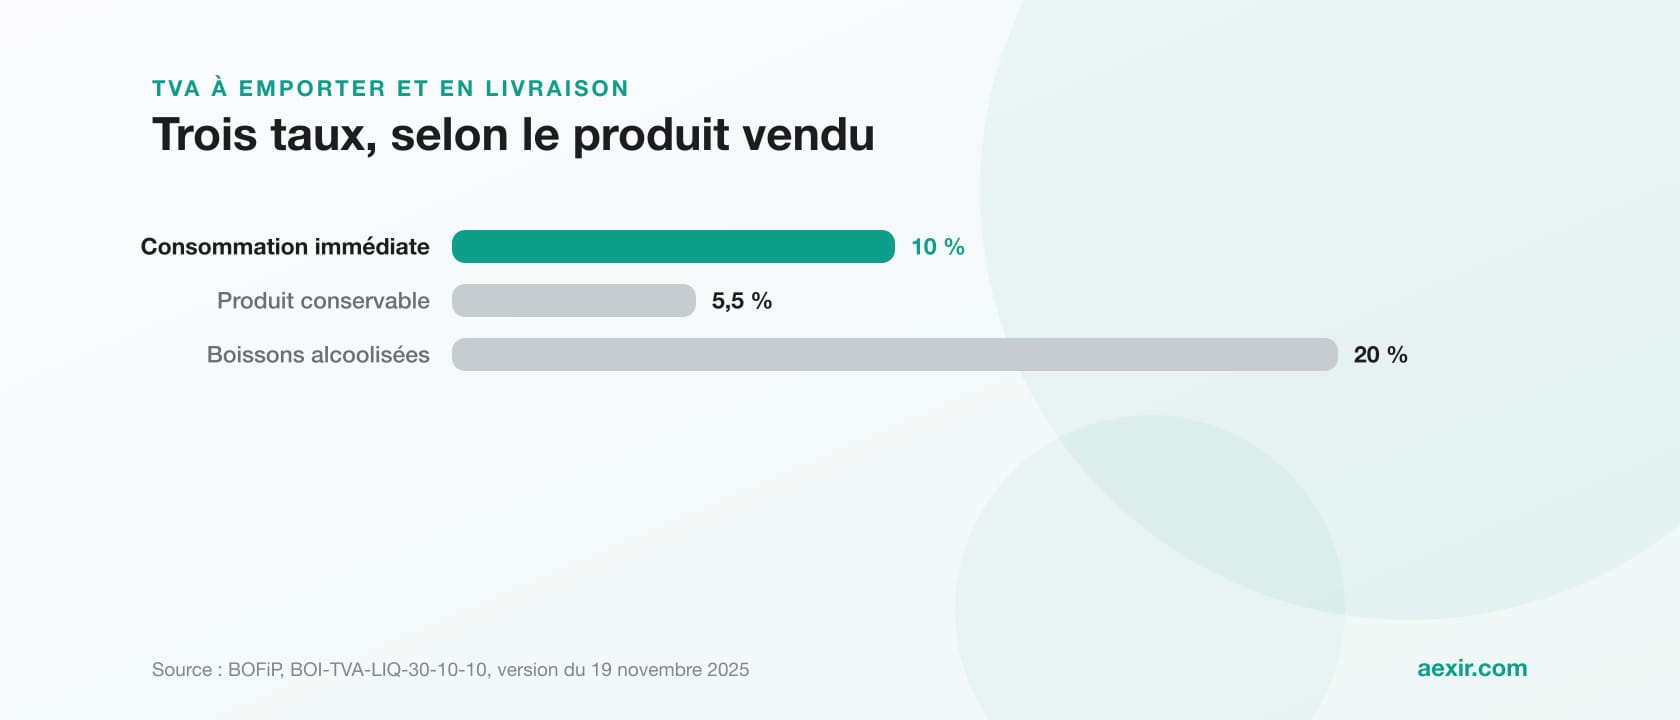
Graphique : Aexir, d'après les chiffres de cet article
À emporter comme en livraison, la TVA d’un restaurant se décide produit par produit : 10 % pour ce qui est préparé en vue d’une consommation immédiate, 5,5 % pour ce qui est vendu dans un emballage permettant de le conserver et 20 % pour les boissons alcoolisées. La règle figure au BOFiP, la doctrine officielle de l’administration fiscale (référence BOI-TVA-LIQ-30-10-10, version du 19 novembre 2025, consultée le 19 novembre 2026). Voici ses critères, ses exemples, le cas des formules et celui des frais de livraison.
Réponse courte : 10 % sur ce qui est préparé pour être consommé tout de suite (plats, sandwichs, pizzas, sushis, boissons au gobelet), 5,5 % sur ce qui se conserve (canettes, bouteilles, pains, viennoiseries, plats sous vide), 20 % sur les boissons alcoolisées. Source : BOFiP, BOI-TVA-LIQ-30-10-10, § 120, 300, 320 et 330, version du 19 novembre 2025.
Quel taux de TVA pour la vente à emporter et la livraison ?
Trois taux concernent ce que vend un restaurant en France métropolitaine. Le BOFiP, qui commente le code général des impôts (CGI), rappelle que les denrées alimentaires « relèvent du taux réduit de 5,5 % de la taxe sur la valeur ajoutée (TVA) » (§ 1, article 278-0 bis du CGI, avec des exceptions comme la confiserie), puis que le n de l’article 279 du CGI « soumet au taux réduit de 10 % de la TVA les ventes à emporter ou à livrer de produits alimentaires préparés en vue d’une consommation immédiate, à l’exclusion de celles relatives aux boissons alcooliques » (§ 300). Enfin, « les boissons alcooliques relèvent du taux normal de 20 % de la TVA » (§ 120) ; le taux normal est celui de l’article 278 du CGI (BOI-TVA-LIQ-20-10, § 390).
Sur place, le taux est le même : le m de l’article 279 du CGI « soumet au taux réduit de 10 % de la TVA les ventes à consommer sur place, à l'exclusion de celles relatives aux boissons alcooliques qui relèvent du taux normal » (BOI-TVA-LIQ-30-20-10-20, § 50, version du 7 août 2024). Un plat chaud est donc à 10 % en salle, à emporter et en livraison ; l’écart apparaît sur les produits qui se conservent.
Consommation immédiate ou produit conservable : les critères
Le critère, issu d’une décision du Conseil constitutionnel du 28 décembre 2011, figure au § 310 : sont visés les « produits dont la nature, le conditionnement ou la présentation induisent leur consommation dès l’achat », c’est-à-dire de la nourriture ou des boissons « destinées à être consommées dans les instants suivant l’achat et non à être conservés par le consommateur, peu importe que ces produits soient vendus chauds ou froids ».
L’intention du client ne compte pas : « La circonstance que le client ne souhaite pas consommer immédiatement le produit en question est sans incidence sur sa taxation au taux réduit de 10 %. » Une pizza emportée pour le lendemain reste à 10 %. Le lieu de vente non plus : « Aucun lieu de vente n’est a priori exclu de l’application du taux réduit de 10 %. » (§ 340).
À l’inverse, restent à 5,5 % les produits « vendus sous un emballage permettant leur conservation (notamment, les conserves ou emballages sous vide) » (§ 330). Et le taux de 10 % ne vaut que pour la vente au consommateur : entre professionnels, un rescrit du 19 novembre 2025 retient 5,5 % (BOI-RES-TVA-000205).
Le taux de TVA des produits courants à emporter
| Produit vendu à emporter ou livré | Taux | Paragraphe du BOFiP |
|---|---|---|
| Pizza, hamburger, kebab, frites, quiche, crêpe chaude, hot-dog, falafel vendus chauds | 10 % | § 320 |
| Sandwich ; salade salée ou sucrée vendue avec couverts | 10 % | § 320 |
| Sushis et makis frais | 10 % | § 320 (Conseil d’État, 18 juin 2024) |
| Glace à l’unité : cornet, esquimau, pot individuel de moins de 200 ml | 10 % | § 320 |
| Glace en lot, en paquet ou en pot familial | 5,5 % | § 320, remarque, et BOI-ANNX-000495 |
| Boisson sans alcool au gobelet | 10 % | § 320 et BOI-ANNX-000495 |
| Boisson sans alcool en bouteille, canette ou brique | 5,5 % | § 330 |
| Pain, viennoiserie, pâtisserie sucrée | 5,5 % | § 330 |
| Sachet de chips, yaourt, fruit, même à l’unité ou avec couverts | 5,5 % | § 330 |
| Plat cuisiné vendu pour être conservé (conserve, sous vide), produit surgelé | 5,5 %, sauf s’il peut être consommé sur place | § 320, remarque, et § 330 |
| Repas préparé et livré aussitôt, plateau repas | 10 % | § 320 et BOI-ANNX-000495 |
| Plateau de fruits de mer | 10 % avec des coquillages ouverts, sinon 5,5 % | BOI-ANNX-000495 |
| Confiserie (bonbons, chewing-gums), certains chocolats | 20 % | § 150 à 220 et BOI-ANNX-000495 |
| Bière, vin et toute boisson alcoolisée | 20 % | § 120 et 300 |
Paragraphes du BOI-TVA-LIQ-30-10-10 (version du 19 novembre 2025) ; tableau récapitulatif BOI-ANNX-000495 (version du 21 août 2024).
Attention au mode de vente : chips, yaourts, fruits, pains, viennoiseries et pâtisseries passent à 10 % sur place. Le tableau du BOFiP le dit ainsi : « Ces produits n'ont pas vocation à être consommés immédiatement, sauf en cas de consommation sur place dans un restaurant où le taux de TVA est de 10 % ».
Boissons à emporter : gobelet, canette ou alcool
Pour une boisson sans alcool, c’est le contenant qui décide. Sont à 10 % « les boissons autres qu’alcooliques présentées dans des récipients non hermétiques » (§ 320) : un soda au gobelet, un café dans une tasse en carton. Sont à 5,5 % les « boissons non alcooliques servies dans des contenants permettant leur conservation, tels que les bouteilles, fûts, briques ou canettes » (§ 330).
Les boissons alcoolisées sont à 20 %, avec ce commentaire dans le tableau du BOFiP : « En toutes circonstances. » Sont alcooliques les « bières dont le titre alcoométrique excède 0,5 % vol. » et les « autres boissons dont le titre alcoométrique excède 1,2 % vol. » (§ 130). Une bière sans alcool, à 0,5 % au plus, suit donc le régime des boissons sans alcool (§ 140).
Livraison de repas : 10 % si tout s’enchaîne
Le BOFiP classe à 10 % « les ventes de nourriture préparée et/ou de boissons destinées à une consommation immédiate directement livrées au client (à son domicile, sur son lieu de travail, etc.) et les plateaux repas » (§ 320). Son tableau récapitulatif fixe la condition : « Dès lors que la préparation, la vente et la livraison se suivent immédiatement (pizzas, etc.). A défaut, taux de 5,5 %, selon le régime habituel des produits alimentaires. »
Un repas cuisiné à la commande et livré dans la foulée est donc à 10 %. Des plats vendus sous vide pour être réchauffés plus tard relèvent de 5,5 % : le BOFiP vise « les ventes à emporter de plats cuisinés, notamment par les traiteurs, sous réserve qu’ils puissent être conservés » (§ 330).
Frais de livraison : quelle TVA ?
Aucune des pages officielles consultées ne vise spécifiquement les frais de livraison d’un repas. La règle générale (2° du I de l’article 267 du CGI) : « les frais de transport facturés par le vendeur à son client constituent un élément du prix de vente imposable » (BOI-TVA-BASE-10-20-10, § 140, version du 29 juin 2022).
Le BOFiP classe aussi les « frais d’emballage, de transport et d’assurance demandés aux clients » parmi les éléments accessoires à la fourniture d’un bien (BOI-TVA-CHAMP-60-20, § 240, version du 29 juillet 2026), et précise que « le traitement fiscal de l’opération est déterminé en faisant abstraction des éléments accessoires » (BOI-TVA-CHAMP-60-30, § 90, version du 14 mai 2025).
Pour une commande de produits à 10 %, les frais de livraison que vous facturez vous-même avec le repas suivent donc le taux du repas. Le BOFiP ne donne pas d’exemple pour un panier qui mélange 10 %, 5,5 % et 20 %, et admet dans certains cas un transport facturé à part (§ 140) : faites valider votre paramétrage par votre expert-comptable.
Exemple, avec des chiffres ronds : vous livrez vous-même deux pizzas à 12,10 € TTC pièce et facturez 3,30 € TTC de frais de livraison. Pizzas à 10 % : 24,20 € TTC, soit 22,00 € HT et 2,20 € de TVA. Frais de livraison au même taux : 3,00 € HT et 0,30 € de TVA. Total : 25,00 € HT, 2,50 € de TVA, 27,50 € TTC.
Formules et menus : ventiler le prix ou retenir le taux le plus élevé
Une formule sandwich, canette et dessert mélange souvent 10 % et 5,5 %. Service Public Entreprendre (fiche F22399, vérifiée le 3 décembre 2025) indique que « le vendeur a le choix entre 2 méthodes de répartition des taux, qui sont chacune acceptées par l'administration fiscale » : appliquer à chaque produit son taux (la ventilation des recettes), ou ne pas ventiler, et toute la facture est alors soumise au taux le plus élevé.
Côté BOFiP, pour une offre à prix unique réunissant des opérations distinctes, « il convient de ventiler ce prix entre ces opérations afin d’appliquer à chacune son régime propre » (BOI-TVA-CHAMP-60-30, § 10), selon la valeur de marché : « elle consiste à répartir le prix forfaitaire à proportion de la valeur de marché, pour le consommateur, de chacune des opérations » (§ 160), par exemple d’après vos prix à la carte. Et pour une opération unique, « lorsque plusieurs taux réduits sont susceptibles de s’appliquer, il est retenu celui qui est le plus élevé parmi les éléments autres qu’accessoires » (BOI-TVA-LIQ-10, § 25, version du 14 mai 2025).
Pour un menu sur place avec alcool, « le redevable procédera à une ventilation du prix du menu afin d'en isoler la fraction représentative des boissons alcooliques » (BOI-TVA-LIQ-30-20-10-20, § 80). C’est le seul exemple chiffré de ces pages : le BOFiP n’en donne pas pour une formule à emporter.
Exemple, avec des chiffres ronds : à la carte, le sandwich vaut 7,50 € TTC et la canette 2,50 € TTC, soit 10,00 €. La formule est vendue 8,80 € TTC, soit 88 % de ce total. Au même prorata : sandwich 6,60 € TTC (6,00 € HT, 0,60 € de TVA à 10 %), canette 2,20 € TTC (2,09 € HT, 0,11 € de TVA à 5,5 %). Total : 8,09 € HT, 0,71 € de TVA, 8,80 € TTC. Sans ventilation, tout à 10 % : 8,00 € HT et 0,80 € de TVA. Le HT se calcule avec le coefficient du BOFiP, 100 / (100 + T), où T est le taux (BOI-TVA-LIQ-10, § 50).
Commandes passées par une plateforme de livraison
Les pages du BOFiP citées ici ne mentionnent pas les plateformes de livraison. Leurs critères portent sur le produit : aucun lieu de vente n’est exclu (§ 340), les repas livrés au domicile ou au travail sont à 10 % (§ 320) et « l’application du taux réduit ne dépend pas de la qualité de l’acquéreur ou de l’usage effectif du bien qu’il en fait » (BOI-TVA-LIQ-10, § 20). Rien dans ces textes ne prévoit un taux différent selon que la commande arrive par téléphone, par votre site ou par une application.
La facturation de la commission d’une plateforme est un autre sujet, que ce guide ne traite pas. Pour son coût, voyez ce que publient Uber Eats et Deliveroo et le calculateur d’économies ; pour vendre en direct, notre guide du click and collect.
Franchise en base de TVA : les seuils 2025 et 2026
Un petit établissement peut relever de la franchise en base : il ne facture pas de TVA, mais ne récupère pas celle de ses achats. D’après la fiche F21746 de Service Public Entreprendre (vérifiée le 1er janvier 2026), le seuil est de 85 000 € de chiffre d’affaires l’année précédente pour une activité commerciale, avec un seuil majoré de 93 500 € l’année en cours. Le BOFiP confirme que la limite de 85 000 € vaut pour les ventes à consommer sur place et les livraisons de biens (BOI-TVA-DECLA-40-10-10, § 140, version du 1er juillet 2026).
Rien n’a changé entre 2025 et 2026. La fiche officielle indique : « Pour l’année 2026, les seuils de franchise en base de TVA française applicables restent inchangés. » Et : « La proposition issue de la loi de finances pour 2025 visant à instaurer un seuil unique de franchise en base de TVA de 25 000 € a été abandonnée. »
Corse et outre-mer
Ce guide couvre la France continentale. En Corse, le BOFiP indique 2,10 % pour les denrées alimentaires livrées sur l’île et précise que les ventes à consommer sur place « relèvent du taux réduit de 10 % comme en France continentale » (BOI-TVA-GEO-10-10, § 60 et 100, version du 20 novembre 2024). En Guadeloupe, en Martinique et à La Réunion, il existe « un taux normal de 8,5 % et un taux réduit de 2,1 % » (BOI-TVA-GEO-20-10, § 5, version du 5 juin 2019). Ces pages ne détaillent pas la vente à emporter.
En pratique : trois réglages à vérifier
Dans votre caisse et sur votre carte en ligne, vérifiez le taux de chaque article, la distinction entre sur place et à emporter, et la règle retenue pour les formules et les frais de livraison.
Ce guide est une information générale, établie d’après les pages officielles consultées le 19 novembre 2026, et non un conseil fiscal ou juridique. Les taux peuvent changer avec une loi de finances : pour votre situation, interrogez votre expert-comptable ou votre service des impôts des entreprises (SIE).
Sources
| Source | Ce qu’elle couvre | Adresse |
|---|---|---|
| BOFiP, BOI-TVA-LIQ-30-10-10 (19/11/2025) | Les trois taux, critères et exemples | bofip.impots.gouv.fr/bofip/2033-PGP.html |
| BOFiP, BOI-ANNX-000495 (21/08/2024) | Tableau récapitulatif par produit | bofip.impots.gouv.fr/bofip/7204-PGP.html |
| BOFiP, BOI-TVA-LIQ-30-20-10-20 (07/08/2024) | Ventes sur place, menus avec alcool | bofip.impots.gouv.fr/bofip/256-PGP.html |
| BOFiP, BOI-TVA-LIQ-10 (14/05/2025) | Règles générales, coefficient de conversion | bofip.impots.gouv.fr/bofip/1380-PGP.html |
| BOFiP, BOI-TVA-LIQ-20-10 (22/12/2021) | Taux normal | bofip.impots.gouv.fr/bofip/1438-PGP.html |
| BOFiP, BOI-TVA-CHAMP-60-20 (29/07/2026) | Éléments accessoires d’une vente | bofip.impots.gouv.fr/bofip/13858-PGP.html |
| BOFiP, BOI-TVA-CHAMP-60-30 (14/05/2025) | Ventilation d’un prix unique | bofip.impots.gouv.fr/bofip/13877-PGP.html |
| BOFiP, BOI-TVA-BASE-10-20-10 (29/06/2022) | Frais de transport | bofip.impots.gouv.fr/bofip/705-PGP.html |
| BOFiP, BOI-RES-TVA-000205 (19/11/2025) | Ventes entre professionnels | bofip.impots.gouv.fr/bofip/14665-PGP.html |
| BOFiP, BOI-TVA-DECLA-40-10-10 (01/07/2026) | Franchise en base : limites | bofip.impots.gouv.fr/bofip/849-PGP.html |
| BOFiP, BOI-TVA-GEO-10-10 (20/11/2024) | Corse | bofip.impots.gouv.fr/bofip/903-PGP.html |
| BOFiP, BOI-TVA-GEO-20-10 (05/06/2019) | Guadeloupe, Martinique, La Réunion | bofip.impots.gouv.fr/bofip/343-PGP.html |
| Service Public Entreprendre, fiche F22399 (vérifiée le 03/12/2025) | Taux sur l’alimentaire et les boissons | entreprendre.service-public.gouv.fr/vosdroits/F22399 |
| Service Public Entreprendre, fiche F21746 (vérifiée le 01/01/2026) | Franchise en base : seuils | entreprendre.service-public.gouv.fr/vosdroits/F21746 |
Entre parenthèses : date de la version en vigueur, consultée le 19 novembre 2026.
Votre propre canal de commande, à votre marque.
Aexir fournit un site de commande, une application iOS et Android à la marque du restaurant, la commande à table par QR code, la fidélité, les notifications push et une caisse. Formules à 40, 50 et 60 € HT par mois, aux tarifs publiés.
Voir le système de commande en ligneChanger de solution ? Parlez-en à une vraie personne
Vos questions, nos réponses.
10 % pour les produits alimentaires préparés en vue d’une consommation immédiate (plats chauds, sandwichs, salades avec couverts, sushis), 5,5 % pour les produits vendus dans un emballage qui permet de les conserver (canettes, bouteilles, pains, viennoiseries, plats sous vide). Les boissons alcoolisées sont à 20 %. Source : BOFiP, BOI-TVA-LIQ-30-10-10, § 120, 300, 320 et 330, version du 19 novembre 2025.
Une boisson sans alcool servie au gobelet est à 10 % ; la même boisson en bouteille, canette ou brique est à 5,5 % (BOFiP, BOI-TVA-LIQ-30-10-10, § 320 et 330). Toute boisson alcoolisée est à 20 %, y compris à emporter ou livrée (§ 120).
10 % lorsque la préparation, la vente et la livraison se suivent immédiatement, d’après le tableau récapitulatif du BOFiP (BOI-ANNX-000495, version du 21 août 2024). À défaut, par exemple pour des plats vendus pour être conservés, le taux est de 5,5 %.
Aucun texte officiel consulté ne vise spécifiquement les frais de livraison d’un repas. La règle générale du BOFiP est que les frais de transport facturés par le vendeur font partie du prix de vente imposable (BOI-TVA-BASE-10-20-10, § 140) et constituent un élément accessoire de la vente (BOI-TVA-CHAMP-60-20, § 240) : ils suivent le traitement de la vente. Faites valider le cas des paniers à plusieurs taux par votre expert-comptable.
Service Public Entreprendre (fiche F22399, vérifiée le 3 décembre 2025) admet deux méthodes : ventiler le prix pour appliquer à chaque produit son taux, ou ne pas ventiler et soumettre toute la facture au taux le plus élevé. Le BOFiP retient une répartition à proportion de la valeur de marché de chaque élément (BOI-TVA-CHAMP-60-30, § 160).
Les pages du BOFiP consultées ne mentionnent pas les plateformes. Leurs critères portent sur le produit : aucun lieu de vente n’est exclu du taux de 10 % (BOI-TVA-LIQ-30-10-10, § 340) et le taux réduit ne dépend pas de la qualité de l’acheteur (BOI-TVA-LIQ-10, § 20). La facturation de la commission relève de votre contrat et de votre expert-comptable.
Oui, s’il relève de la franchise en base : 85 000 € de chiffre d’affaires l’année précédente pour une activité commerciale, avec un seuil majoré de 93 500 € l’année en cours. La fiche F21746 de Service Public Entreprendre, vérifiée le 1er janvier 2026, précise que ces seuils restent inchangés en 2026.
À lire aussi

Click and collect pour restaurant : comment le mettre en place (2026)
Commission Uber Eats et Deliveroo pour les restaurants en France : ce que les plateformes publient (et ce qu’elles ne publient pas)
Site internet de restaurant avec commande en ligne : combien ça coûte en France (2026)
Créez votre propre application de restaurant.
Aexir lance en moins de 30 jours des applications de commande à la marque des restaurants. Équipe des restaurants au Royaume-Uni, en France et dans le monde entier ; prix en £ ou en € uniquement. Un abonnement mensuel fixe, aux tarifs publiés. À partir de 1,30 € par jour.